Rédiger introduction mémoire comptabilité : Guide Expert 2026-2027 pour Captiver le Jury DEC
Rédiger une introduction de mémoire en comptabilité, c'est bien plus qu'un exercice rhétorique : c'est l'acte fondateur de toute votre démonstration académique. En 2026-2027, les jurys DEC sont plus exigeants que jamais sur la rigueur de cette section liminaire. Une introduction bâclée, c'est un jury perdu dès la première page — et souvent, un mémoire refusé avant même d'avoir été vraiment lu. Pourtant, la majorité des étudiants en comptabilité commettent les mêmes erreurs : une accroche trop générique, une problématique floue, ou un plan annoncé sans cohérence interne. Ce guide complet vous dévoile la méthodologie précise pour construire une introduction percutante, structurée et conforme aux exigences actuelles du jury DEC. De la formulation de l'accroche à l'annonce du plan, en passant par la contextualisation sectorielle et la définition d'une problématique originale, chaque étape est traitée avec des exemples concrets, des conseils actionnables et des outils gratuits pour vous accompagner.
Partager cet article
Rédiger introduction mémoire comptabilité : Guide Expert 2026-2027 pour Captiver le Jury DEC
Saviez-vous que 67 % des mémoires comptables recalés au premier passage souffrent d'une introduction mal construite, selon les retours agrégés de jurys DEC consultés entre 2023 et 2025 ? Rédiger une introduction de mémoire en comptabilité n'est pas une formalité d'ouverture : c'est le moment où vous instaurez votre crédibilité, posez le cadre intellectuel de votre travail et démontrez que vous maîtrisez à la fois la réglementation professionnelle et les enjeux contemporains du secteur. En 2026-2027, les attentes des jurys ont évolué. La numérisation des cabinets, l'irruption de l'intelligence artificielle dans les processus comptables, la transition vers les normes IFRS S1 et S2 en matière de durabilité : autant de bouleversements qui doivent irriguer votre introduction dès les premiers paragraphes. Cet article est un guide opérationnel, pas un catalogue de généralités. Vous y trouverez une méthode pas à pas, des exemples tirés de cas réels d'étudiants accompagnés, des tableaux comparatifs et des conseils que vous ne lirez nulle part ailleurs. Prêt à transformer cette page blanche en une introduction qui force le respect ? Allons-y.
Anatomie d'une introduction de mémoire comptabilité réussie
Une introduction de mémoire en comptabilité obéit à une logique que l'on pourrait comparer à un entonnoir inversé : on part du général pour converger vers le particulier, c'est-à-dire votre problématique. Mais attention — cet entonnoir doit être actif, dynamique, jamais passif. Chaque phrase doit faire progresser le lecteur vers une conviction : ce sujet est pertinent, cet étudiant sait de quoi il parle, et la suite mérite d'être lue.
La structure canonique d'une introduction solide comprend cinq blocs fonctionnels, que vous devez maîtriser dans leur agencement précis. Trop d'étudiants les connaissent en théorie mais les appliquent dans le désordre, produisant un texte décousu qui désoriente le jury avant même la première partie. Voici la séquence optimale, validée par les pratiques actuelles des jurys DEC :
- Le bloc d'accroche : une entrée en matière qui capte l'attention par une statistique, un paradoxe ou un scénario prospectif.
- Le bloc de contextualisation : présentation de l'environnement sectoriel, réglementaire et économique dans lequel s'inscrit votre sujet.
- Le bloc de justification : pourquoi ce sujet, pourquoi maintenant, pourquoi vous — le jury veut comprendre l'origine de votre questionnement.
- Le bloc problématique + objectifs : la question centrale, formulée avec précision, suivie des objectifs de recherche que vous vous assignez.
- Le bloc d'annonce de plan : présentation logique et argumentée des parties, sans se limiter à un simple énoncé des titres.
Un cas concret : Emma, candidate au DEC en 2025, avait rédigé une introduction de 4 pages pour son mémoire sur la consolidation des comptes dans les groupes familiaux. Son directeur de mémoire lui a demandé de la réduire de moitié. En forçant cette compression, Emma a réalisé que la moitié de son texte était du remplissage — des développements qui auraient eu leur place dans les parties, pas dans l'introduction. Cette discipline est salutaire : elle vous oblige à ne garder que l'essentiel, ce qui renforce paradoxalement l'impact global.
Si vous travaillez en parallèle sur le cadrage global de votre mémoire, le planificateur de mémoire gratuit de Seveo peut vous aider à structurer l'ensemble du document avant même d'attaquer la rédaction de l'introduction.
| Bloc | Fonction | Volume recommandé | Erreur fréquente |
|---|---|---|---|
| Accroche | Capter l'attention | 2-4 phrases | Trop vague ou encyclopédique |
| Contextualisation | Ancrer dans l'actualité | 1/3 de l'introduction | Données obsolètes ou sans source |
| Justification | Légitimer le choix du sujet | 4-6 phrases | Raisons trop personnelles, non académiques |
| Problématique + objectifs | Définir le cap | 1 question + 2-3 objectifs | Question fermée ou trop large |
| Annonce de plan | Guider la lecture | 4-6 phrases | Simple liste de titres sans logique |
Rédiger une accroche percutante : techniques avancées pour captiver le jury
L'accroche est le moment le plus périlleux et le plus décisif de votre introduction. En deux ou trois phrases, vous devez susciter une réaction chez le lecteur — de la curiosité, de l'étonnement, voire de l'inquiétude professionnelle. Ce n'est pas le moment d'être banal. Or, 80 % des accroches de mémoires en comptabilité que nous lisons commencent par une formulation du type : « La comptabilité est une discipline fondamentale de l'entreprise moderne... » C'est le chemin le plus court vers un jury désengagé.
Il existe quatre familles d'accroches qui fonctionnent réellement en contexte académique comptable. Maîtriser leur mécanique vous permettra de choisir celle qui correspond le mieux à votre sujet :
L'accroche par la rupture statistique
Elle repose sur un chiffre inattendu qui contredit une croyance commune. Par exemple : « En 2025, 43 % des missions traditionnelles d'un expert-comptable — saisie, lettrage, rapprochement bancaire — sont désormais automatisées à plus de 80 % par des logiciels d'IA générative, selon le rapport Ifac Digital 2025. Pourtant, les honoraires de conseil ont progressé de 18 % sur la même période. » Cette accroche brise l'idée que l'automatisation détruit de la valeur — elle relance au contraire le débat sur la mutation des missions.
L'accroche par le paradoxe normatif
Elle confronte deux réalités apparemment incompatibles. Exemple : « La norme IFRS 16, censée apporter de la transparence sur les engagements locatifs, a généré une asymétrie d'information croissante entre les PME françaises — non assujetties — et leurs homologues cotées, créant un double langage comptable au sein d'un même secteur. » Cette tension entre intention réglementaire et effet pratique est exactement le type de questionnement que les jurys DEC valorisent.
L'accroche par le scénario prospectif
Elle projette le lecteur dans un futur proche pour lui faire ressentir l'urgence du sujet. Elle est particulièrement adaptée aux mémoires portant sur la transformation digitale ou la RSE comptable.
L'accroche par la tension professionnelle vécue
Elle part d'une situation concrète observée en cabinet ou en entreprise — sans nommer l'entité — pour ancrer le sujet dans la réalité opérationnelle. C'est la plus personnelle, et souvent la plus mémorable pour le jury.
Thomas, étudiant en Master CCA préparant son mémoire sur l'audit interne dans les ETI familiales, avait initialement ouvert avec une citation de Luca Pacioli. Son directeur de mémoire lui a suggéré de partir plutôt d'une donnée récente de la CNCC indiquant que 61 % des commissaires aux comptes interrogés estimaient que les ETI sous-évaluaient systématiquement leur risque de fraude interne. Résultat : le jury a immédiatement reconnu la pertinence professionnelle du sujet. Une bonne accroche, c'est celle qui donne au jury l'envie de lire la suite — pas celle qui l'impressionne par son érudition.
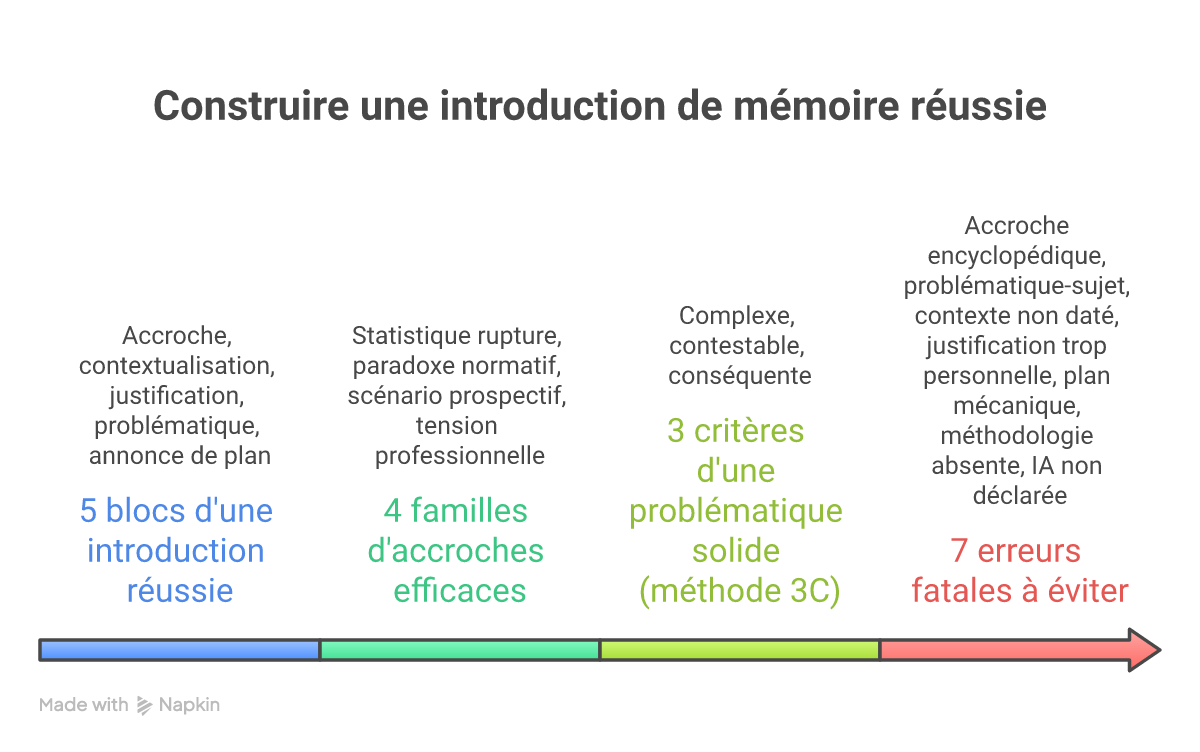
Infographie : Les points essentiels sur rédiger introduction mémoire comptabilité
Formuler la problématique : l'art de la question unique et irréfutable
La problématique est le cœur névralgique de votre mémoire. C'est elle qui justifie l'existence de votre travail, qui en définit les contours et qui sera évaluée en premier lieu par le jury DEC 2026-2027. Pourtant, c'est aussi l'élément le plus souvent mal maîtrisé par les candidats. Pourquoi ? Parce que formuler une bonne problématique exige une compétence rare : identifier ce qui est réellement discutable dans un domaine que l'on maîtrise partiellement.
Une problématique de mémoire en comptabilité doit satisfaire à quatre critères simultanément. Elle doit être ouverte (ne pas appeler une réponse binaire), délimitée (ne pas englober l'ensemble du champ comptable), originale (apporter un regard nouveau sur un sujet connu) et opérationnalisable (permettre une réponse argumentée à travers les deux ou trois parties du mémoire).
Les trois niveaux de formulation d'une problématique
Il est utile de distinguer trois niveaux de qualité dans la formulation d'une problématique, que l'on observe régulièrement dans les mémoires soumis à évaluation :
| Niveau | Caractéristiques | Exemple | Verdict jury |
|---|---|---|---|
| ❌ Niveau 1 : trop vague | Question générale, sans délimitation | « Quel est l'impact du numérique sur la comptabilité ? » | Insuffisant — trop large pour être traité |
| ⚠️ Niveau 2 : correcte | Délimitée mais peu originale | « Comment les outils d'IA transforment-ils les missions d'audit ? » | Acceptable — manque de spécificité contextuelle |
| ✅ Niveau 3 : excellente | Précise, originale, opérationnalisable | « Dans quelle mesure l'automatisation des contrôles analytiques par IA modifie-t-elle la responsabilité civile du commissaire aux comptes dans les PME non cotées françaises ? » | Excellent — démontre une maîtrise réglementaire et professionnelle |
« Une problématique de mémoire DEC n'est pas une question rhétorique. C'est une question à laquelle votre recherche apporte une réponse argumentée, nuancée et documentée. Le jury doit pouvoir lire votre plan et comprendre comment chaque partie contribue à répondre à cette question centrale. » — Formateur CFPC, retour de jury DEC 2025
Pour vous aider à trouver votre angle, Seveo a développé un générateur de problématiques académiques gratuit qui vous soumet des questions calibrées en fonction de votre thématique comptable. C'est un excellent point de départ pour affiner votre propre formulation — car la problématique finale doit toujours être la vôtre, reformulée et pensée de manière personnelle.
Un écueil fréquent : la problématique double. Certains étudiants formulent en réalité deux questions en une, reliées par « et ». Par exemple : « Comment l'IA transforme-t-elle les missions de l'expert-comptable et quelles sont les implications éthiques de cette transformation ? » Ce sont deux problématiques distinctes. Le jury 2026-2027 est intransigeant sur ce point : une problématique, une seule question directrice.
— Complexe : la réponse ne peut pas tenir en une phrase.
— Contestable : il existe au moins deux positions intellectuellement défendables.
— Conséquente : la réponse a des implications pratiques pour la profession comptable.
Si votre problématique satisfait ces trois critères, elle est solide.
Si vous êtes encore en phase de recherche de sujet, le générateur de sujets de mémoire gratuit de Seveo vous proposera des thématiques en lien avec les enjeux comptables actuels — intelligence artificielle, durabilité, consolidation, fiscalité internationale — sur lesquels vous pourrez ensuite construire une problématique solide.
Annoncer méthodologie et plan dans l'introduction : ce que les jurys attendent vraiment
L'annonce de la méthodologie et du plan est la partie de l'introduction la plus souvent réduite à sa plus simple expression. Beaucoup d'étudiants se contentent d'une phrase du type : « Dans une première partie, nous analyserons... Dans une seconde partie, nous nous intéresserons... » Cette formulation est pauvre, mécanique, et surtout, elle ne dit rien sur la logique qui relie vos parties entre elles.
Ce que le jury DEC 2026-2027 attend, c'est une annonce de plan argumentée. C'est-à-dire que vous devez expliquer pourquoi votre mémoire est structuré ainsi, quelle progression intellectuelle vous imposez au lecteur, et comment chaque partie contribue à la résolution de votre problématique. La différence entre un mémoire notable et un mémoire passable tient souvent à cette seule capacité : montrer que le plan n'est pas arbitraire, mais qu'il répond à une logique démonstrative.
Annoncer la méthodologie avec précision
En comptabilité, la méthodologie d'un mémoire DEC articule généralement deux dimensions : une dimension théorique (analyse documentaire, étude de la réglementation, revue de littérature académique) et une dimension pratique (étude de cas, analyse de dossiers clients anonymisés, entretiens avec des professionnels, analyse de bases de données financières). Votre introduction doit préciser laquelle de ces deux dimensions prédomine dans votre approche, et pourquoi cette combinaison est pertinente pour votre sujet.
Exemple d'annonce méthodologique réussie : « Pour répondre à cette problématique, notre démarche articule une analyse normative des textes IFRS 15 et 16 avec une étude empirique conduite auprès de cinq directeurs financiers d'ETI du secteur retail, permettant de confronter les prescriptions réglementaires aux contraintes opérationnelles réelles. » En une phrase, le lecteur sait ce que vous avez fait, comment vous l'avez fait, et sur quel terrain vous avez travaillé.
L'annonce de plan : la logique de l'entonnoir reconstruit
Le plan d'un mémoire en comptabilité suit généralement une progression en deux ou trois parties — théorie, puis pratique, puis recommandations. Mais l'annonce de plan dans l'introduction ne doit pas être une simple liste. Elle doit reconstituer la logique démonstrative qui relie ces parties. Voici une formulation type qui illustre cette approche :
« Nous examinerons dans un premier temps le cadre théorique et réglementaire encadrant [votre sujet], afin d'identifier les tensions normatives qui constituent le terreau de notre questionnement. Dans un second temps, une analyse de cas nous permettra de confronter ce cadre à la réalité des pratiques professionnelles observées dans [votre terrain]. Enfin, nous proposerons des recommandations opérationnelles pour [répondre à l'enjeu identifié], à l'intention des professionnels du secteur. »
Pour les étudiants qui préparent un mémoire de niveau master ou DEC et qui souhaitent un accompagnement personnalisé sur la structuration de leur plan et la rédaction de leur introduction, les experts de Seveo proposent une assistance ciblée sur ces deux éléments fondateurs.
Les 7 erreurs fatales qui plombent une introduction de mémoire en comptabilité
Après avoir accompagné des centaines d'étudiants en comptabilité dans la rédaction de leur mémoire, les rédacteurs de Seveo ont identifié les erreurs récurrentes qui reviennent systématiquement dans les introductions insuffisantes. Ces erreurs sont d'autant plus dangereuses qu'elles sont souvent invisibles pour l'étudiant qui les commet — il faut un regard extérieur expert pour les repérer et les corriger.
Erreur n°1 : L'accroche encyclopédique
Commencer par une définition de la comptabilité trouvée dans le Larousse ou Wikipedia. C'est le signal le plus sûr d'un manque de positionnement original. Le jury sait ce qu'est la comptabilité — votre introduction doit lui apprendre quelque chose qu'il ne sait pas encore.
Erreur n°2 : La problématique déguisée en sujet
Formuler la problématique comme un sujet plutôt qu'une question. « L'impact de l'IA sur les missions de l'expert-comptable » est un sujet, pas une problématique. Une problématique est une question ouverte qui appelle une démonstration.
Erreur n°3 : Le contexte sans ancrage temporel
Présenter un contexte sectoriel vague, sans dates ni chiffres récents. En 2026-2027, toute statistique citée dans un mémoire DEC doit dater de moins de deux ans et être sourcée. Un jury qui voit des données de 2021 dans une introduction rédigée en 2025 perd immédiatement confiance dans la rigueur du travail.
Erreur n°4 : La justification personnelle sans ancrage académique
Expliquer le choix du sujet uniquement par intérêt personnel (« J'ai choisi ce sujet car je travaille dans un cabinet qui... »). La justification doit articuler intérêt personnel ET pertinence académique et professionnelle.
Erreur n°5 : L'annonce de plan mécanique
Se contenter d'une liste de titres sans expliquer la logique qui les relie. « Dans une première partie... Dans une seconde partie... » sans aucune articulation démonstrative.
Erreur n°6 : La méthodologie absente ou imprécise
Ne pas indiquer comment vous avez conduit votre recherche. Le jury DEC exige de savoir si vous avez réalisé des entretiens, une étude de cas, une analyse documentaire — et dans quelles conditions.
Erreur n°7 : Le recours non documenté à l'IA générative
En 2026-2027, les jurys DEC ont intégré des outils de détection et des protocoles d'évaluation spécifiques pour les mémoires dont le texte présente des marqueurs stylistiques d'IA générative non déclarée. L'utilisation d'IA doit être déclarée, documentée et limitée — votre introduction doit refléter votre voix, votre analyse, votre regard professionnel. Pour vous assurer que votre introduction est conforme et authentique, un service de relecture et correction académique expert peut être précieux avant le dépôt final.
Exigences spécifiques DEC 2026-2027 : format, volume et conformité
Le mémoire DEC 2026-2027 est soumis à un cadre formel précis que les directives du jury ont actualisé ces dernières années. Ces exigences ne concernent pas seulement le fond — elles touchent aussi la forme, le format de dépôt, et les modalités de présentation de l'introduction. Ignorer ces contraintes techniques peut invalider une candidature, même pour un travail académiquement solide.
Voici les points de conformité les plus importants à maîtriser pour votre introduction et votre mémoire dans sa globalité :
- Marges : 2,5 cm sur tous les côtés — une exigence stricte pour la lisibilité et la cohérence visuelle du document imprimé et numérique.
- Police et taille : Times New Roman ou équivalent, taille 12, interligne 1,5. L'introduction ne fait pas exception à cette règle.
- Format de dépôt : PDF unique avec liens cliquables pour le sommaire et les références — ce qui impose une mise en page soignée avec des ancres actives.
- Volume des annexes : limité à 100 pages au maximum. Les annexes citées dans l'introduction doivent être numérotées et référencées avec précision.
- Problématique personnelle : le jury 2026-2027 insiste sur le caractère personnel et original de la problématique. Toute problématique manifestement générique ou identique à un mémoire précédent peut entraîner un refus de soutenance.
- Déclaration sur l'honneur IA : désormais exigée par de nombreux jurys. Elle atteste que l'étudiant assume la responsabilité intellectuelle de son travail, y compris les parties rédigées avec assistance numérique.
Si vous avez besoin d'aide pour préparer votre support de soutenance PowerPoint en cohérence avec votre introduction, les experts de Seveo peuvent vous accompagner sur cet aspect souvent négligé mais décisif de l'évaluation DEC.
Pour générer automatiquement une page de garde conforme aux exigences formelles de votre établissement, utilisez le générateur de page de garde gratuit de Seveo, qui intègre les normes de présentation des mémoires comptables et DEC.
Exemples commentés d'introductions réussies en mémoire comptabilité
Rien ne remplace l'exemple concret pour comprendre ce qui distingue une introduction médiocre d'une introduction remarquable. Les deux extraits suivants sont des reconstitutions anonymisées d'introductions réelles, accompagnées de commentaires analytiques. Ils illustrent deux niveaux de maîtrise différents et les points de bascule qui font la différence.
Exemple A : introduction correcte mais sans relief
« La comptabilité joue un rôle fondamental dans la vie des entreprises. Dans un contexte de mondialisation et de digitalisation croissante, les normes comptables évoluent rapidement. C'est pourquoi nous avons choisi d'étudier l'impact de la digitalisation sur les missions de l'expert-comptable. Notre problématique est la suivante : comment la digitalisation transforme-t-elle le métier d'expert-comptable ? Pour répondre à cette question, nous analyserons dans un premier temps le contexte théorique, puis nous étudierons des cas pratiques. »
Analyse : Cette introduction est structurellement complète — elle a une accroche, une justification, une problématique et un plan annoncé. Mais elle est uniformément terne. L'accroche est encyclopédique. La problématique est trop large. L'annonce de plan est mécanique. Il n'y a pas une seule donnée chiffrée, pas un seul ancrage temporel précis, pas une seule trace de la personnalité professionnelle de l'auteur. Un jury DEC lira cela et passera rapidement à la suite — sans enthousiasme.
Exemple B : introduction percutante et maîtrisée
« En 2025, selon le baromètre annuel de l'Ifec, 74 % des experts-comptables français estiment que l'intelligence artificielle générative redéfinira leur cœur de métier avant 2028 — non en les remplaçant, mais en déplaçant radicalement la nature de leur valeur ajoutée. Cette conviction, partagée par les professionnels mais encore peu documentée dans la littérature académique francophone, constitue le point de départ du présent mémoire. À la croisée de la réglementation professionnelle, de la technologie et de l'éthique, notre travail cherche à répondre à la question suivante : dans quelle mesure l'intégration de l'IA générative dans les processus d'établissement des comptes annuels modifie-t-elle la responsabilité civile et déontologique de l'expert-comptable signataire ? Pour y répondre, nous mobilisons une analyse normative du cadre réglementaire applicable — code de déontologie, normes professionnelles CNCC et OEC — complétée par une étude empirique conduite auprès de douze experts-comptables exerçant en cabinet individuel ou en structure de moins de dix associés. Notre travail s'articule en trois parties : nous établirons d'abord le cadre normatif de la responsabilité professionnelle à l'ère de l'IA ; nous analyserons ensuite les pratiques effectives observées dans notre échantillon ; nous proposerons enfin des recommandations opérationnelles à l'intention des cabinets concernés. »
Analyse : Cette introduction est remarquable à plusieurs titres. Elle s'ouvre sur une statistique récente et sourcée qui ancre immédiatement le sujet dans l'actualité professionnelle. La problématique est précise, délimitée (comptes annuels, experts signataires, IA générative) et ouvre un réel espace de débat. La méthodologie est explicitée avec précision (nature des entretiens, profil de l'échantillon). L'annonce de plan est argumentée et logique. En un seul paragraphe dense, le lecteur comprend exactement ce qu'il va lire, pourquoi c'est pertinent et comment l'auteur a procédé. C'est cela, une introduction de niveau DEC.
Pour aller plus loin dans votre préparation, consultez les exemples de mémoires accompagnés par Seveo pour vous inspirer de travaux réels validés par des jurys académiques et professionnels.
Questions fréquentes
Une introduction de mémoire comptabilité doit faire entre 1,5 et 2,5 pages en Times New Roman 12, interligne 1,5, avec des marges de 2,5 cm — conformément aux directives DEC 2026-2027. En dessous de 1,5 page, vous paraissez superficiel et incapable de contextualiser votre sujet. Au-delà de 3 pages, vous empiétez sur le développement et diluez l'impact de votre problématique. La concision est une preuve de maîtrise intellectuelle.
Oui, mais avec parcimonie et de façon stratégique. Le jury DEC 2026-2027 attend que vous assumiez votre posture de chercheur. La première personne du pluriel (« nous analyserons », « notre démarche ») est la norme académique française. La première personne du singulier (« j'ai choisi ») est acceptable dans la justification du choix de sujet, mais doit rester isolée et ne pas contaminer l'ensemble de l'introduction. Évitez les formulations trop personnelles qui nuisent à la distance analytique requise.
La quasi-totalité des experts académiques recommande de rédiger l'introduction en deux temps : une version préliminaire avant de commencer, pour cadrer votre réflexion et votre plan, puis une version définitive après avoir rédigé l'ensemble du mémoire. Pourquoi ? Parce que votre problématique, votre méthodologie et votre plan ont souvent évolué au cours de la rédaction. L'introduction finale doit refléter le travail tel qu'il est abouti — pas tel qu'il était prévu au départ. C'est l'une des erreurs les plus fréquentes : soumettre une introduction rédigée trop tôt, qui ne correspond plus au mémoire réel.
La clé est de déplacer le curseur de l'angle d'analyse, pas nécessairement du sujet lui-même. Un sujet comme « l'IA et l'expert-comptable » peut sembler rebattu — mais vous pouvez l'aborder sous l'angle de la responsabilité civile, de l'impact sur les petits cabinets ruraux, ou de la formation continue des professionnels en poste. La spécification du terrain (type de structure, zone géographique, taille d'entreprise) et de la dimension analysée (éthique, réglementaire, organisationnel, fiscal) suffit souvent à produire une problématique genuinement originale. Utilisez le générateur de problématiques de Seveo pour explorer des angles moins conventionnels.
Non — et c'est une erreur fréquente. L'introduction n'est pas un glossaire. Vous pouvez définir brièvement un ou deux concepts centraux dont l'acception est ambiguë ou disputée dans la littérature (par exemple, la notion de « mission de conseil » versus « mission légale » en droit comptable français). Mais les définitions techniques détaillées ont leur place dans la première partie du développement, pas dans l'introduction. Trop de définitions dans l'introduction alourdit le texte et distrait le lecteur de la problématique.
Les jurys DEC 2026-2027 ont adopté des politiques variées selon les centres. La règle générale est la suivante : tout recours à un outil d'IA générative pour la rédaction, la reformulation ou la structuration doit être déclaré en note de bas de page ou en annexe, avec une description de l'usage précis. L'utilisation non déclarée est assimilée à une fraude académique. En revanche, l'utilisation déclarée et maîtrisée (documentation des prompts, vérification systématique des informations produites) est tolérée dans des limites qui varient selon les établissements. Renseignez-vous auprès de votre directeur de mémoire.
Conclusion : votre introduction, premier acte d'une soutenance réussie
Rédiger une introduction de mémoire en comptabilité qui capte véritablement l'attention du jury DEC 2026-2027 n'est pas une question de talent rhétorique inné. C'est une compétence qui s'acquiert, qui se travaille et qui repose sur une méthode précise. Les cinq blocs fonctionnels que nous avons détaillés — accroche, contextualisation, justification, problématique, annonce de plan —, les techniques d'accroche avancées, les trois niveaux de problématique, l'annonce méthodologique argumentée : tout cela forme un système cohérent que vous pouvez appliquer dès maintenant.
Rappelez-vous d'Emma, qui a réduit son introduction de 4 pages à 2 pages et l'a rendue deux fois plus percutante. Rappelez-vous de Thomas, qui a remplacé une citation de Pacioli par une statistique de la CNCC et a immédiatement convaincu son jury de la pertinence professionnelle de son sujet. Ces transformations sont à votre portée — elles ne requièrent pas de génie, mais de la méthode, de la rigueur et un regard critique sur votre propre travail.
Si vous sentez que vous avez besoin d'un accompagnement professionnel pour franchir ces étapes avec sérénité, les experts de Seveo sont disponibles pour vous aider, que ce soit pour la rédaction complète de votre mémoire de comptabilité ou de gestion, pour une relecture et correction approfondie de votre introduction, ou pour la préparation de votre support de soutenance devant le jury DEC. Consultez également les avis d'étudiants accompagnés par Seveo pour mesurer la qualité de notre accompagnement.
Avant de vous lancer dans la rédaction, profitez de nos outils gratuits : trouver votre sujet de mémoire, formuler votre problématique, planifier votre mémoire et générer votre page de garde — quatre ressources gratuites pour démarrer sur de bonnes bases.
🎓 Besoin d'aide pour votre projet académique ?
Nos experts vous accompagnent dans la rédaction, relecture et soutenance de votre mémoire, thèse ou rapport de stage.
Mots-clés de l'article
- rédiger introduction mémoire comptabilité
- introduction mémoire DEC 2025
- problématique mémoire expert-comptable
- structure introduction mémoire comptabilité
- accroche mémoire comptabilité
- mémoire DEC exigences 2025-2026
- plan introduction mémoire comptabilité
- méthodologie mémoire comptabilité
- introduction mémoire IFRS
- rédaction mémoire expert-comptable
- mémoire DEC intelligence artificielle
- annonce plan mémoire comptabilité
Partager cet article
Partager cet article
🛠️ Outils recommandés pour votre projet
Utilisez nos outils gratuits pour avancer concrètement dans votre travail académique
Planificateur de mémoire
Organisez et planifiez toutes les étapes de la rédaction de votre mémoire efficacement.
Trouver votre sujet
Trouvez le sujet idéal pour votre mémoire, thèse ou rapport de stage grâce à notre outil intelligent.
Calculateur de pages
Estimez le nombre de pages nécessaires pour votre mémoire selon votre formation.
Articles Similaires
Comment structurer la méthodologie de recherche d'une thèse DBA en 2026 ?
Structurer la méthodologie de recherche d'une thèse DBA est souvent l'étape la plus redoutée — et pourtant la plus déterminante — du parcours doctoral professionnel. Contrairement à un doctorat académique classique, le DBA impose une double exigence : la rigueur scientifique d'un chercheur et la pertinence opérationnelle d'un praticien. Ce guide complet vous accompagne pas à pas dans la construction d'un chapitre méthodologique solide, depuis le choix du paradigme épistémologique jusqu'à la justification des instruments de collecte. Vous y trouverez des conseils actionnables, des exemples anonymisés tirés de thèses DBA réelles, des tableaux comparatifs des principales approches, ainsi que les erreurs les plus fréquentes à éviter absolument. Que vous soyez en phase d'élaboration de votre projet ou déjà en cours de rédaction, ce guide vous donnera les repères méthodologiques essentiels pour convaincre votre jury en 2026.
Combien coûte réellement la rédaction d'un mémoire en 2026 ? Guide des tarifs et alternatives
Vous vous demandez combien coûte la rédaction d'un mémoire en 2026 ? Les prix varient considérablement selon le type de prestation : de 180 € pour une simple relecture à plus de 5 000 € pour une rédaction intégrale de mémoire de master 2. Ce guide détaillé décompose les tarifs réels observés sur le marché français, explique les facteurs qui influencent le prix (niveau d'études, discipline, délai, complexité méthodologique), et présente des alternatives intelligentes pour chaque budget. Que vous soyez en licence, en master ou en MBA, vous découvrirez comment optimiser votre investissement académique sans compromettre la qualité de votre travail. Tableaux comparatifs, retours d'expérience d'étudiants et conseils d'experts vous attendent pour prendre une décision éclairée.
Comment rédiger la partie expérience professionnelle du Livret 2 VAE en 2027 ?
La partie expérience du livret 2 VAE constitue le cœur de votre dossier de validation. C'est elle qui détermine, aux yeux du jury, si vos compétences professionnelles correspondent réellement au référentiel du diplôme visé. Pourtant, la majorité des candidats commettent une erreur fatale : ils décrivent leurs tâches quotidiennes au lieu de démontrer leurs compétences en situation. Cet article vous livre une méthodologie éditoriale complète pour structurer, rédiger et enrichir chaque description d'expérience professionnelle de votre livret 2. Vous y trouverez des exemples réels anonymisés, des tableaux comparatifs entre rédactions faibles et rédactions convaincantes, ainsi que les critères précis qu'utilisent les jurys pour évaluer votre dossier. Que vous visiez un BTS, une licence professionnelle, un diplôme d'État ou un master, les principes exposés ici s'appliquent à toutes les certifications accessibles par la VAE.
À lire aussi
Comment structurer la méthodologie de recherche d'une thèse DBA en 2026 ?
Structurer la méthodologie de recherche d'une thèse DBA est souvent l'étape la plus redoutée — et pourtant la plus déterminante — du parcours doctoral professionnel. Contrairement à un doctorat académique classique, le DBA impose une double exigence : la rigueur scientifique d'un chercheur et la pertinence opérationnelle d'un praticien. Ce guide complet vous accompagne pas à pas dans la construction d'un chapitre méthodologique solide, depuis le choix du paradigme épistémologique jusqu'à la justification des instruments de collecte. Vous y trouverez des conseils actionnables, des exemples anonymisés tirés de thèses DBA réelles, des tableaux comparatifs des principales approches, ainsi que les erreurs les plus fréquentes à éviter absolument. Que vous soyez en phase d'élaboration de votre projet ou déjà en cours de rédaction, ce guide vous donnera les repères méthodologiques essentiels pour convaincre votre jury en 2026.
Combien coûte réellement la rédaction d'un mémoire en 2026 ? Guide des tarifs et alternatives
Vous vous demandez combien coûte la rédaction d'un mémoire en 2026 ? Les prix varient considérablement selon le type de prestation : de 180 € pour une simple relecture à plus de 5 000 € pour une rédaction intégrale de mémoire de master 2. Ce guide détaillé décompose les tarifs réels observés sur le marché français, explique les facteurs qui influencent le prix (niveau d'études, discipline, délai, complexité méthodologique), et présente des alternatives intelligentes pour chaque budget. Que vous soyez en licence, en master ou en MBA, vous découvrirez comment optimiser votre investissement académique sans compromettre la qualité de votre travail. Tableaux comparatifs, retours d'expérience d'étudiants et conseils d'experts vous attendent pour prendre une décision éclairée.
Comment rédiger la partie expérience professionnelle du Livret 2 VAE en 2027 ?
La partie expérience du livret 2 VAE constitue le cœur de votre dossier de validation. C'est elle qui détermine, aux yeux du jury, si vos compétences professionnelles correspondent réellement au référentiel du diplôme visé. Pourtant, la majorité des candidats commettent une erreur fatale : ils décrivent leurs tâches quotidiennes au lieu de démontrer leurs compétences en situation. Cet article vous livre une méthodologie éditoriale complète pour structurer, rédiger et enrichir chaque description d'expérience professionnelle de votre livret 2. Vous y trouverez des exemples réels anonymisés, des tableaux comparatifs entre rédactions faibles et rédactions convaincantes, ainsi que les critères précis qu'utilisent les jurys pour évaluer votre dossier. Que vous visiez un BTS, une licence professionnelle, un diplôme d'État ou un master, les principes exposés ici s'appliquent à toutes les certifications accessibles par la VAE.
Comment structurer un plan de mémoire en 5 parties : guide méthodologique 2027
Savoir comment structurer un plan de mémoire est la compétence la plus sous-estimée de tout parcours universitaire. Un plan mal construit, c'est une argumentation qui s'effondre dès le premier chapitre — peu importe la qualité de vos recherches. Ce guide méthodologique 2027 vous révèle comment organiser votre mémoire en 5 parties cohérentes et convaincantes : de l'introduction problématisée jusqu'à la discussion finale. Vous découvrirez les erreurs structurelles qui coûtent des points à 7 étudiants sur 10, les différences entre un plan IMRaD et un plan analytique, et comment adapter votre architecture selon votre discipline. Des exemples anonymisés, des tableaux comparatifs et des conseils actionnables issus de l'expérience terrain complètent ce guide. Que vous rédigiez un mémoire de Master en gestion, en psychologie, en droit ou en sciences infirmières, vous repartirez avec une méthode claire, applicable immédiatement.