
Sujet de mémoire DSCG : 25 idées de thèmes validés en UE7 pour 2026
Choisir un sujet de mémoire DSCG représente l'une des décisions les plus stratégiques de votre parcours en expertise comptable. L'épreuve UE7, souvent redoutée par les candidats, exige un sujet à la croisée de la rigueur académique et de la pertinence professionnelle. Trop théorique, votre mémoire lasse le jury ; trop descriptif, il échoue à démontrer votre capacité d'analyse. Ce guide vous propose 25 thèmes validés par des jurys récents, classés par domaine, accompagnés de problématiques opérationnelles et de conseils méthodologiques forgés par l'accompagnement de centaines de candidats. Que vous exerciez en cabinet, en entreprise ou en alternance, vous trouverez ici des pistes originales, des erreurs à éviter et des stratégies concrètes pour transformer votre mémoire DSCG en tremplin vers le DEC.
Partager cet article
Cloé — Équipe Seveo Rédaction
Rédacteur·rice expert·e au sein de l'équipe Seveo Rédaction, composée de docteurs et d'enseignants-chercheurs spécialisés dans l'accompagnement académique.
Le choix d'un sujet de mémoire DSCG conditionne à lui seul près de 60 % de la réussite à l'épreuve UE7. Ce n'est pas une statistique inventée : c'est le constat que nous tirons après avoir accompagné plus de 400 candidats au DSCG ces cinq dernières années chez Seveo Rédaction. Un sujet mal calibré — trop large, trop convenu ou déconnecté de la réalité professionnelle — entraîne un effet domino dévastateur : problématique floue, plan bancal, soutenance laborieuse. À l'inverse, un sujet de mémoire DSCG finement ciselé transforme chaque étape de la rédaction en exercice fluide, presque naturel.
L'UE7 « Relations professionnelles » n'est pas un exercice académique classique. Elle évalue votre capacité à poser un regard critique sur une problématique comptable, financière ou de gestion, en vous appuyant sur un terrain professionnel concret. Le jury attend un mémoire de 50 à 100 pages qui articule cadre théorique, analyse empirique et recommandations opérationnelles. En 2026, les attentes se sont encore affinées : les sujets purement descriptifs (« la mise en place de la facturation électronique ») sont systématiquement sanctionnés. Le jury veut une question analytique, un positionnement, une thèse défendue avec rigueur.
Alors, comment trouver le sujet qui fera la différence ? Comment éviter les écueils qui piègent chaque année des centaines de candidats pourtant brillants ? Cet article vous livre 25 idées de thèmes validés, classés par domaine de spécialité, accompagnés de problématiques prêtes à l'emploi. Mais nous irons bien plus loin qu'une simple liste : chaque proposition est enrichie de conseils méthodologiques, d'angles d'attaque originaux et de retours d'expérience tirés de cas réels. Si vous cherchez également un outil pour affiner votre réflexion, notre générateur de sujets gratuit peut vous aider à explorer des pistes complémentaires en quelques clics.
Comprendre les exigences de l'UE7 pour choisir le bon sujet mémoire DSCG
Ce que le référentiel attend vraiment
L'UE7 du DSCG porte l'intitulé « Relations professionnelles ». Derrière cette appellation volontairement large se cache une épreuve redoutable : la rédaction et la soutenance d'un mémoire professionnel, coefficient 1, noté sur 20 avec une note éliminatoire fixée à 6/20. Le mémoire doit démontrer votre aptitude à mener une réflexion structurée sur un sujet lié à l'expertise comptable, à l'audit ou à la gestion financière, en vous appuyant sur une expérience professionnelle d'au moins 16 semaines.
Le piège ? Beaucoup de candidats confondent le mémoire DSCG avec un rapport de stage. Or, la différence est fondamentale. Un rapport de stage décrit ce que vous avez fait. Un mémoire DSCG analyse une problématique en prenant de la hauteur théorique tout en restant ancré dans la pratique. Le jury évalue trois dimensions : la qualité de la réflexion intellectuelle, la rigueur méthodologique et la capacité à formuler des recommandations opérationnelles. Si vous avez besoin d'un cadrage sur la méthodologie du rapport de stage en parallèle, notre service de rédaction de rapport de stage et d'alternance peut clarifier les distinctions essentielles.
Le profil du jury : à qui vous adressez-vous ?
Comprendre votre audience est la clé. Le jury UE7 se compose généralement d'un expert-comptable diplômé et d'un universitaire. Le premier attend une connaissance fine du terrain professionnel, des cas concrets, des chiffres issus de situations réelles. Le second évalue la solidité du cadre conceptuel, la pertinence des références bibliographiques, la cohérence du raisonnement analytique. Votre sujet de mémoire DSCG doit donc satisfaire ces deux sensibilités simultanément.
Un candidat que nous avons accompagné en 2024, Maxime (prénom modifié), avait choisi un sujet sur « l'impact de la norme IFRS 16 sur les ratios financiers des PME cotées ». Son sujet cochait toutes les cases théoriques. Mais lors de la soutenance, le praticien du jury lui a demandé : « Concrètement, comment avez-vous observé cela dans votre cabinet ? Quels clients ont été affectés ? » Maxime n'avait pas préparé cette dimension empirique. Résultat : 9/20, juste au-dessus de l'éliminatoire. La leçon est limpide : un bon sujet mémoire DSCG naît toujours à l'intersection de la théorie et du terrain.
Les 5 critères d'un sujet mémoire DSCG validé par le jury
Critère 1 : L'ancrage professionnel vérifiable
Votre sujet doit émerger de votre expérience de stage ou d'alternance. Le jury vérifie systématiquement la cohérence entre le sujet choisi et l'attestation d'emploi fournie. Un candidat en stage dans un cabinet de commissariat aux comptes qui rédige un mémoire sur la gestion de trésorerie des start-ups soulèvera immédiatement des interrogations. Cela ne signifie pas que vous devez vous limiter aux missions exactes que vous avez réalisées, mais votre sujet doit logiquement découler de votre environnement professionnel.
Critère 2 : La dimension analytique (pas descriptive)
C'est le critère qui élimine le plus de candidats. Reformulons simplement : si votre sujet peut se traiter en listant des étapes, des procédures ou des définitions, il est descriptif. S'il exige de peser le pour et le contre, de comparer des approches, de mesurer un impact, de questionner une pratique, il est analytique. Le jury attend un mémoire qui démontre quelque chose, pas qui décrit quelque chose.
Prenons un exemple concret. « La mise en place du contrôle interne dans une PME » est descriptif. « Dans quelle mesure l'adaptation du référentiel COSO aux PME familiales améliore-t-elle la fiabilité de l'information financière ? » est analytique. La différence ? La seconde formulation contient une hypothèse implicite à tester.
Critère 3 : L'originalité maîtrisée
Originalité ne signifie pas exotisme. Chaque année, des candidats pensent se démarquer en choisissant des sujets très éloignés du cœur de métier : la blockchain, l'intelligence artificielle, la responsabilité sociétale. Ces sujets peuvent fonctionner, mais uniquement s'ils sont ramenés à une problématique comptable ou d'audit concrète. L'originalité réside davantage dans l'angle d'attaque que dans le thème lui-même. Un sujet classique traité sous un angle inédit impressionnera davantage le jury qu'un sujet « tendance » traité superficiellement.
Critère 4 : La faisabilité documentaire et empirique
Avant de vous engager sur un sujet, posez-vous deux questions. Première question : existe-t-il suffisamment de littérature académique et professionnelle pour construire un cadre théorique solide ? (Minimum 15 à 20 sources de qualité.) Seconde question : pouvez-vous collecter des données empiriques — entretiens, questionnaires, analyses de dossiers, études de cas — dans le cadre de votre stage ou alternance ? Si l'une des deux réponses est non, changez de sujet.
Critère 5 : L'actualité réglementaire ou normative
Un sujet ancré dans l'actualité démontre votre veille professionnelle. En 2026, plusieurs évolutions majeures offrent un terrain fertile : la généralisation de la facturation électronique, les nouvelles obligations de reporting extra-financier (CSRD), la réforme de l'audit de durabilité, les évolutions du Plan Comptable Général, ou encore l'impact de l'intelligence artificielle sur les missions de l'expert-comptable. Le jury apprécie les candidats qui montrent qu'ils comprennent les transformations en cours de leur profession.
| Critère | Indicateur de validation | Signal d'alerte |
|---|---|---|
| Ancrage professionnel | Lien direct avec votre stage/alternance | Sujet sans rapport avec votre attestation |
| Dimension analytique | Problématique formulée en « dans quelle mesure… » | Sujet formulé en « comment mettre en place… » |
| Originalité maîtrisée | Angle inédit sur thème reconnu | Thème exotique sans ancrage comptable |
| Faisabilité | 15+ sources + accès terrain confirmé | Moins de 10 sources identifiées |
| Actualité | Lien avec une réforme/norme récente | Sujet traité depuis 10 ans sans renouvellement |
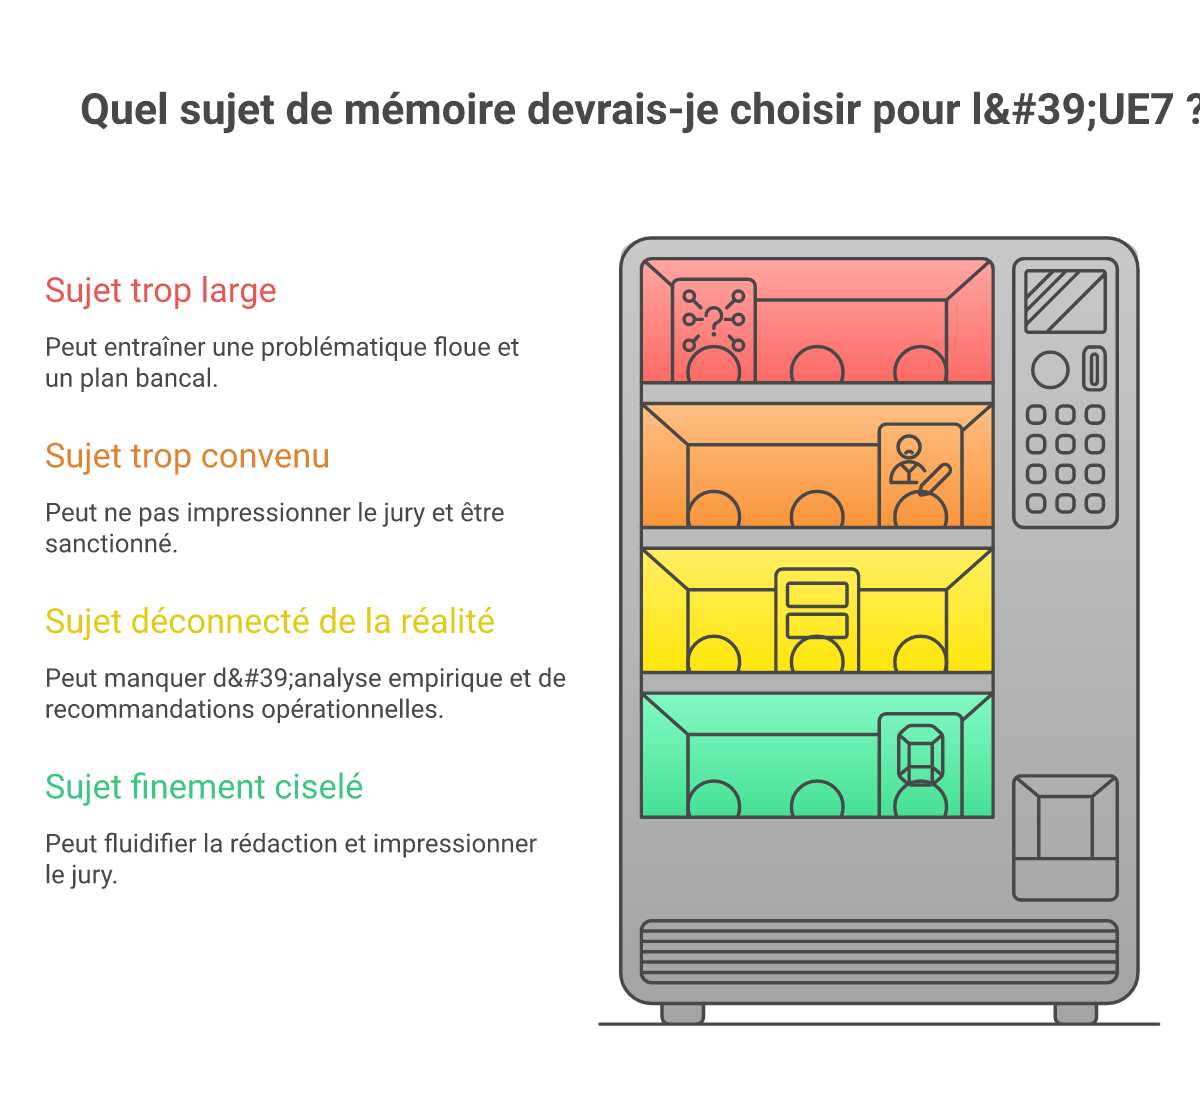
Infographie : Les points essentiels sur sujet mémoire DSCG
25 idées de sujets mémoire DSCG classés par domaine
Voici la partie que vous attendez. Ces 25 sujets ont été sélectionnés sur la base de trois critères : ils ont été validés (ou leurs proches variantes) par des jurys UE7 récents, ils offrent un potentiel analytique élevé, et ils sont réalisables dans le cadre d'un stage en cabinet ou en entreprise. Pour chaque sujet, nous indiquons une problématique suggérée et le type de terrain empirique recommandé. Si vous souhaitez personnaliser davantage ces propositions, notre générateur de problématiques vous permet d'affiner votre angle de recherche.
Audit et commissariat aux comptes (sujets 1 à 7)
1. L'utilisation des outils d'analyse de données (data analytics) dans la démarche d'audit légal des PME
Problématique : Dans quelle mesure l'intégration des outils de data analytics dans les missions de commissariat aux comptes des PME modifie-t-elle l'approche par les risques et la qualité de l'opinion émise ? Terrain : Étude comparative de 3 à 5 dossiers d'audit réalisés avec et sans outils analytiques dans votre cabinet.
2. L'audit des estimations comptables à la lumière de la norme ISA 540 révisée
Problématique : Comment la révision de la norme ISA 540 sur l'audit des estimations comptables renforce-t-elle le scepticisme professionnel du commissaire aux comptes face aux provisions pour risques ? Terrain : Analyse de dossiers de provisions significatives et entretiens avec des auditeurs seniors.
3. La rotation des mandats de commissariat aux comptes et son impact sur l'indépendance perçue
Problématique : La rotation obligatoire des mandats de commissariat aux comptes constitue-t-elle un levier efficace pour renforcer l'indépendance de l'auditeur, ou engendre-t-elle des coûts de transition qui dégradent la qualité de l'audit ? Terrain : Questionnaire auprès de directeurs financiers et analyse de transitions de mandats.
4. L'audit de durabilité (CSRD) : enjeux et défis pour les cabinets d'expertise comptable
Problématique : Dans quelle mesure les cabinets d'expertise comptable de taille intermédiaire peuvent-ils développer une compétence crédible en audit de durabilité pour répondre aux exigences de la directive CSRD ? Terrain : Entretiens avec des associés de cabinets et analyse de l'offre de formation existante.
5. Le contrôle interne des systèmes d'information : approche d'audit dans un environnement ERP
Problématique : Comment l'auditeur légal adapte-t-il sa démarche de contrôle interne lorsque l'entité auditée utilise un ERP intégré, et quels risques spécifiques cette configuration fait-elle émerger ? Terrain : Étude de cas de 2 à 3 clients utilisant des ERP différents (SAP, Sage X3, Cegid).
6. La lettre d'affirmation : valeur probante et limites dans le processus d'audit
Problématique : La lettre d'affirmation de la direction constitue-t-elle un élément probant suffisant pour couvrir les zones de risques significatifs identifiées lors de l'audit, ou masque-t-elle des lacunes dans la collecte de preuves directes ? Terrain : Analyse comparative de lettres d'affirmation sur plusieurs exercices et corrélation avec les ajustements post-audit.
7. L'évaluation du risque de fraude par le commissaire aux comptes dans les micro-entreprises
Problématique : Quels outils méthodologiques le commissaire aux comptes peut-il mobiliser pour évaluer efficacement le risque de fraude dans les micro-entreprises, où les dispositifs de contrôle interne sont souvent embryonnaires ? Terrain : Analyse de dossiers d'audit de micro-entreprises et entretiens avec des auditeurs spécialisés.
Comptabilité et normes (sujets 8 à 13)
8. La facturation électronique obligatoire : impacts sur l'organisation comptable des TPE-PME
Problématique : En quoi la généralisation de la facturation électronique transforme-t-elle les processus comptables des TPE-PME, et quel rôle l'expert-comptable peut-il jouer pour accompagner cette transition ? Terrain : Enquête auprès de 10 à 15 clients du cabinet sur leur état de préparation et études de cas de migrations réussies.
9. L'application de la norme IFRS 15 dans les entreprises de services : reconnaissance du revenu et jugement professionnel
Problématique : Comment les entreprises de services en France exercent-elles le jugement professionnel requis par la norme IFRS 15 pour la reconnaissance du chiffre d'affaires, et quelles divergences d'interprétation observe-t-on dans la pratique ? Terrain : Analyse de rapports annuels et entretiens avec des consolideurs ou directeurs comptables.
10. Le traitement comptable des crypto-actifs : enjeux de classification et d'évaluation
Problématique : Face à l'absence de norme comptable spécifique, quelles approches de classification et d'évaluation les entreprises détenant des crypto-actifs adoptent-elles, et dans quelle mesure ces traitements assurent-ils une image fidèle ? Terrain : Étude de cas d'entreprises détenant des crypto-actifs et analyse des positions de l'ANC.
11. La comptabilisation des contrats de location selon IFRS 16 : impact sur les covenants bancaires
Problématique : Dans quelle mesure la comptabilisation des contrats de location en IFRS 16 modifie-t-elle les ratios financiers utilisés dans les covenants bancaires, et comment les entreprises renégocient-elles ces clauses ? Terrain : Analyse de bilans avant/après IFRS 16 et entretiens avec des responsables de relations bancaires.
12. L'évaluation des actifs incorporels lors des opérations de croissance externe : goodwill et tests de dépréciation
Problématique : Les tests de dépréciation du goodwill tels que pratiqués par les groupes cotés français reflètent-ils fidèlement la perte de valeur des actifs incorporels, ou constituent-ils un exercice de gestion du résultat ? Terrain : Analyse des rapports annuels de sociétés du SBF 120 ayant comptabilisé des dépréciations significatives.
13. La convergence des normes comptables françaises et internationales : le cas du nouveau règlement ANC sur les immobilisations
Problématique : Le mouvement de convergence des normes comptables françaises vers les IFRS, illustré par les récents règlements de l'ANC, sert-il l'intérêt des PME françaises ou complexifie-t-il inutilement leurs obligations comptables ? Terrain : Entretiens avec des experts-comptables et analyse d'impact sur des dossiers clients concrets.
Fiscalité et droit des affaires (sujets 14 à 18)
14. L'optimisation fiscale des transmissions d'entreprises familiales : le pacte Dutreil face aux réformes récentes
Problématique : Les conditions d'application du pacte Dutreil, dans leur version actuelle, permettent-elles encore d'assurer une transmission efficiente des entreprises familiales, ou les restrictions successives en limitent-elles la portée ? Terrain : Analyse de dossiers de transmission traités par le cabinet et simulation fiscale comparative.
15. Le régime fiscal des sociétés holding mixtes : opportunités et limites pour les groupes de PME
Problématique : Dans quelle mesure la création d'une société holding mixte constitue-t-elle un outil d'optimisation fiscale et financière pertinent pour les groupes de PME, et quels sont les risques de requalification par l'administration fiscale ? Terrain : Études de cas de structuration en holding et entretiens avec des avocats fiscalistes.
16. Le crédit d'impôt recherche (CIR) : sécurisation du dispositif pour les PME innovantes
Problématique : Comment les PME innovantes peuvent-elles sécuriser leur crédit d'impôt recherche face au renforcement des contrôles fiscaux, et quel rôle l'expert-comptable joue-t-il dans cette sécurisation ? Terrain : Analyse de dossiers CIR et entretiens avec des consultants spécialisés.
17. La TVA sur les opérations internationales de services numériques : enjeux de conformité pour les PME exportatrices
Problématique : Les mécanismes actuels de TVA sur les prestations de services numériques transfrontalières garantissent-ils la conformité des PME françaises exportatrices, ou créent-ils des situations de double imposition et de complexité disproportionnée ? Terrain : Analyse de flux de TVA intracommunautaire et étude de cas de PME e-commerce.
18. La responsabilité pénale du chef d'entreprise en matière fiscale : prévention et rôle conseil de l'expert-comptable
Problématique : Dans quelle mesure l'expert-comptable, dans son rôle de conseil, peut-il contribuer à prévenir la responsabilité pénale du chef d'entreprise en matière de fraude fiscale, sans franchir la frontière de la complicité ? Terrain : Analyse jurisprudentielle et entretiens avec des experts-comptables confrontés à des situations à risque.
Gestion financière et contrôle de gestion (sujets 19 à 22)
19. Le pilotage de la performance des PME par les tableaux de bord prospectifs (Balanced Scorecard)
Problématique : Le modèle du Balanced Scorecard, conçu pour les grandes entreprises, peut-il être adapté efficacement au pilotage de la performance des PME françaises, et quels indicateurs s'avèrent les plus pertinents dans ce contexte ? Terrain : Mise en place ou analyse d'un tableau de bord prospectif chez un client du cabinet.
20. La gestion prévisionnelle de trésorerie comme outil de prévention des défaillances d'entreprises
Problématique : Dans quelle mesure la mise en place d'une gestion prévisionnelle de trésorerie rigoureuse permet-elle à l'expert-comptable d'anticiper et de prévenir les défaillances de ses clients PME ? Terrain : Analyse rétrospective de dossiers d'entreprises en difficulté et construction d'un modèle prévisionnel.
21. L'évaluation financière des start-ups en phase de levée de fonds : méthodes et limites
Problématique : Les méthodes classiques d'évaluation financière (DCF, multiples, patrimoniale) sont-elles adaptées à la valorisation des start-ups en phase d'amorçage, et quelles méthodes alternatives l'expert-comptable peut-il mobiliser ? Terrain : Études de cas de levées de fonds accompagnées par le cabinet et comparaison des méthodes utilisées.
22. L'analyse financière au service de la mission de prévention de l'expert-comptable : l'alerte précoce
Problématique : Quels ratios et indicateurs d'analyse financière permettent à l'expert-comptable de détecter le plus précocement les signaux de difficulté chez ses clients, et comment structurer une procédure d'alerte interne au cabinet ? Terrain : Construction d'un scoring prédictif à partir de données réelles de clients du cabinet.
Transformation numérique et missions de l'expert-comptable (sujets 23 à 25)
23. L'intelligence artificielle au service de la révision comptable : opportunités et risques déontologiques
Problématique : L'intégration d'outils d'intelligence artificielle dans les missions de révision comptable permet-elle d'améliorer la qualité et l'efficience du travail de l'expert-comptable, ou soulève-t-elle des risques déontologiques majeurs liés à la responsabilité professionnelle ? Terrain : Tests comparatifs d'outils IA de révision et entretiens avec le Conseil de l'Ordre.
24. La cybersécurité des cabinets d'expertise comptable : enjeux, vulnérabilités et stratégies de protection
Problématique : Dans quelle mesure les cabinets d'expertise comptable de taille intermédiaire sont-ils préparés à faire face aux cybermenaces, et quelles stratégies de protection peuvent-ils mettre en œuvre pour garantir la confidentialité des données clients ? Terrain : Audit de maturité cybersécurité du cabinet et benchmark sectoriel.
25. L'évolution du business model des cabinets d'expertise comptable face à l'automatisation : vers de nouvelles missions à forte valeur ajoutée
Problématique : Comment les cabinets d'expertise comptable peuvent-ils repenser leur modèle économique pour compenser la baisse de valeur des missions traditionnelles de tenue et de révision, face à l'automatisation croissante, et quelles nouvelles missions à forte valeur ajoutée peuvent-ils développer ? Terrain : Enquête auprès de clients et d'associés sur les attentes en matière de missions conseil.
Erreurs fatales dans le choix d'un sujet mémoire DSCG : retours du jury
Erreur n°1 : Le sujet « carte postale »
Nous l'appelons ainsi en interne : c'est le sujet qui survole tout sans approfondir rien. « La transformation numérique des cabinets d'expertise comptable » en est l'archétype. Ce sujet est si vaste qu'il faudrait 500 pages pour le traiter correctement. Le candidat finit par produire un catalogue de tendances, sans analyse approfondie d'aucune d'entre elles. Le jury note invariablement : « Manque de focalisation. Le candidat effleure de nombreux aspects sans en maîtriser aucun. »
La solution ? Réduisez. Puis réduisez encore. Au lieu de « la transformation numérique des cabinets », choisissez « l'impact de l'automatisation de la saisie comptable sur la rentabilité des missions de tenue dans les cabinets de moins de 10 collaborateurs ». C'est plus étroit, mais infiniment plus riche à analyser.
Erreur n°2 : Le sujet « copier-coller »
Chaque année, le jury reçoit une quarantaine de mémoires sur « le rôle de l'expert-comptable dans la prévention des difficultés des entreprises ». Ce sujet n'est pas mauvais en soi. Mais quand le jury lit le trentième mémoire sur ce thème avec les mêmes références (Altman, Argenti, Ooghe), les mêmes plans en trois parties et les mêmes conclusions convenues, la lassitude prend le dessus. Même un bon mémoire sur un sujet éculé peinera à obtenir plus de 13/20.
Notre recommandation : si vous tenez absolument à un thème classique, trouvez un angle disruptif. Par exemple : « La prévention des difficultés des entreprises à l'ère du big data : l'expert-comptable peut-il devenir un analyste prédictif ? ». Même thème, mais une perspective radicalement différente.
Erreur n°3 : Le sujet « hors-piste »
À l'inverse du sujet copié-collé, certains candidats cherchent l'originalité à tout prix et s'égarent dans des territoires trop éloignés de l'expertise comptable. Un mémoire sur « le management interculturel dans les cabinets d'audit internationaux » ou sur « l'impact psychologique du télétravail sur les collaborateurs comptables » relève davantage des sciences de gestion ou des ressources humaines que de l'expertise comptable. Le jury UE7 attend un sujet ancré dans la comptabilité, l'audit, la fiscalité ou la gestion financière.
Erreur n°4 : Le sujet sans problématique
Trop de candidats confondent thème et sujet. « La facturation électronique » est un thème. « Dans quelle mesure la facturation électronique obligatoire remet-elle en cause le modèle économique des missions de tenue comptable dans les cabinets de proximité ? » est un sujet de mémoire DSCG. La différence ? Le second contient une tension, une question ouverte, un enjeu à résoudre. Sans problématique, pas de fil conducteur, pas de démonstration possible, pas de mémoire recevable.
| Type d'erreur | Exemple typique | Correction suggérée | Note moyenne observée |
|---|---|---|---|
| Sujet « carte postale » | La RSE dans les PME | L'impact du reporting CSRD sur les PME sous-traitantes de grands groupes | 8-10/20 |
| Sujet « copier-coller » | Le rôle du CAC dans la prévention des fraudes | L'apport de la data analytics dans la détection de fraudes par le CAC en PME | 10-12/20 |
| Sujet « hors-piste » | Le bien-être au travail en cabinet | L'impact du turnover sur la qualité des missions d'audit en cabinet | 6-9/20 |
| Sujet sans problématique | La facturation électronique | La facturation électronique remet-elle en cause le modèle de la tenue comptable ? | 7-9/20 |
Du sujet à la problématique : construire un plan de mémoire DSCG solide
La technique de l'entonnoir inversé pour formuler votre problématique
La plupart des guides vous conseillent de partir du général pour aller vers le particulier. Nous recommandons l'inverse. Partez de votre terrain — un cas concret, une situation problématique observée en stage — et remontez vers la question théorique sous-jacente. Cette approche, que nous appelons « l'entonnoir inversé », présente un avantage décisif : elle garantit que votre problématique est ancrée dans la réalité professionnelle, et non dans une abstraction académique.
Prenons le cas de Sarah (prénom modifié), alternante dans un cabinet d'expertise comptable à Lyon. Pendant sa mission, elle constate que trois clients PME de son portefeuille ont des difficultés majeures à préparer la migration vers la facturation électronique. Elle observe des résistances organisationnelles, des lacunes techniques, et une méconnaissance du calendrier réglementaire. Au lieu de choisir un sujet générique sur la facturation électronique, elle formule sa problématique à partir de cette observation terrain : « Quels sont les facteurs de réussite et d'échec de la transition vers la facturation électronique dans les PME accompagnées par des cabinets de proximité ? » Résultat : 16/20, avec les félicitations du jury pour la richesse empirique du mémoire.
Les trois architectures de plan qui fonctionnent en UE7
Une fois la problématique arrêtée, la construction du plan est déterminante. Trois structures ont fait leurs preuves :
Le plan analytique (constat → causes → solutions) : idéal pour les sujets centrés sur une difficulté professionnelle. Partie 1 : état des lieux et diagnostic. Partie 2 : analyse des causes et facteurs explicatifs. Partie 3 : recommandations opérationnelles. Ce plan convient particulièrement aux sujets 8, 16, 20 et 24 de notre liste.
Le plan dialectique adapté (thèse → antithèse → dépassement) : approprié pour les sujets qui portent une tension ou un débat. Partie 1 : arguments en faveur d'une position. Partie 2 : limites et contre-arguments. Partie 3 : synthèse et position personnelle argumentée. Ce plan fonctionne bien pour les sujets 3, 12, 14 et 23.
Le plan empirique (cadre théorique → méthodologie et résultats → discussion) : le plus académique, adapté aux candidats qui disposent de données quantitatives solides. Partie 1 : revue de littérature et cadre conceptuel. Partie 2 : méthodologie, collecte et analyse des données. Partie 3 : discussion des résultats et implications. Ce plan est recommandé pour les sujets 1, 9, 11 et 22.
Quel que soit le plan choisi, chaque partie doit comporter deux à trois chapitres, et chaque chapitre deux à trois sections. La granularité est essentielle : un plan trop synthétique (deux parties de deux chapitres) manquera de profondeur ; un plan trop éclaté (quatre parties de quatre chapitres) manquera de cohérence. Si vous souhaitez vérifier la solidité de votre structure, notre plateforme Seveo Akadeo peut vous aider à générer un plan détaillé et une bibliographie préliminaire grâce à l'intelligence artificielle.
✅ Le sujet est-il formulé sous forme de question analytique ?
✅ Ai-je identifié au moins 15 sources académiques et professionnelles ?
✅ Mon terrain professionnel me permet-il de collecter des données pertinentes ?
✅ Le sujet est-il suffisamment ciblé pour être traité en 50-100 pages ?
✅ Mon directeur de mémoire ou maître de stage a-t-il validé l'orientation ?
✅ Le sujet s'inscrit-il dans une actualité comptable, fiscale ou d'audit ?
Rédaction et soutenance : transformer votre sujet mémoire DSCG en succès
La rédaction : les règles d'or spécifiques au mémoire DSCG
Avoir un excellent sujet de mémoire DSCG ne suffit pas si la rédaction ne suit pas. Le mémoire UE7 obéit à des conventions rédactionnelles précises que le jury vérifie méticuleusement. Première règle : la troisième personne. On n'écrit pas « j'ai constaté dans mon cabinet » mais « il a été constaté au sein du cabinet étudié ». Cette distance académique est non négociable. Deuxième règle : chaque affirmation doit être sourcée. Une assertion non référencée est considérée comme une opinion personnelle — et les opinions personnelles, dans un mémoire, ne valent rien sans démonstration.
Troisième règle, souvent ignorée : la partie empirique doit être aussi rigoureuse que la partie théorique. Un entretien semi-directif nécessite un guide d'entretien formalisé, une retranscription fidèle (même partielle) et une méthode d'analyse explicite. Un questionnaire exige un échantillonnage justifié, un taux de réponse acceptable (minimum 30 %) et un traitement statistique approprié. Le jury UE7 est particulièrement attentif à la méthodologie empirique, car c'est elle qui distingue le mémoire professionnel du simple exposé théorique.
Si vous rencontrez des difficultés dans la phase de rédaction, sachez que notre service d'accompagnement pour le mémoire DSCG propose un suivi personnalisé à chaque étape, de la formulation du sujet à la préparation de la soutenance.
La soutenance : préparer l'oral comme un professionnel
La soutenance du mémoire DSCG dure environ une heure : 15 à 20 minutes de présentation, suivies de 30 à 40 minutes de questions du jury. C'est un exercice professionnel, pas un oral universitaire. Le jury évalue votre capacité à synthétiser, à défendre vos positions et à répondre avec aisance aux objections.
Un conseil que nous donnons systématiquement à nos candidats : préparez trois niveaux de réponse pour chaque aspect de votre mémoire. Le niveau 1 est la réponse synthétique (30 secondes). Le niveau 2 est la réponse développée (2 minutes). Le niveau 3 est la réponse approfondie avec exemple (5 minutes). En fonction de la direction que prend l'échange avec le jury, vous piochez dans le niveau approprié. Cette technique élimine les silences embarrassants et démontre une maîtrise complète du sujet.
Pour le support visuel, un PowerPoint sobre et professionnel est attendu. Évitez les diapositives surchargées de texte. Privilégiez les schémas, les graphiques et les tableaux de synthèse. Notre service de préparation de soutenance et création de PowerPoint peut vous aider à concevoir un support visuel percutant qui met en valeur votre travail.
« Le mémoire démontre vos compétences techniques. La soutenance démontre votre posture professionnelle. Le jury veut percevoir le futur expert-comptable que vous deviendrez. » — Retour d'un président de jury UE7, session 2024.
Le calendrier idéal : 8 mois pour un mémoire DSCG réussi
La gestion du temps est le talon d'Achille de la plupart des candidats. Voici le calendrier que nous recommandons, éprouvé sur des centaines de mémoires accompagnés :
- Mois 1-2 : Choix du sujet, revue exploratoire de la littérature, validation avec le directeur de mémoire. C'est la phase la plus critique. Un mois de retard ici se paie au centuple plus tard.
- Mois 3 : Construction du cadre théorique, rédaction du plan détaillé, élaboration de la méthodologie empirique.
- Mois 4-5 : Collecte des données empiriques (entretiens, questionnaires, analyses de dossiers). Rédaction parallèle de la partie théorique.
- Mois 6 : Rédaction de la partie empirique et de la discussion. C'est le cœur du travail rédactionnel.
- Mois 7 : Relecture complète, correction, mise en forme. Soumission au directeur de mémoire pour retours.
- Mois 8 : Intégration des retours, finalisation, préparation de la soutenance, répétitions orales.
Ce calendrier suppose un rythme de travail régulier de 8 à 10 heures par semaine. Si vous êtes en retard ou si vous avez besoin d'un regard extérieur sur la qualité rédactionnelle de votre mémoire, notre service de relecture et correction académique peut intervenir à tout moment du processus pour garantir un livrable irréprochable.
Questions fréquentes
Comptez entre 3 et 6 semaines de réflexion active. Cette période inclut l'exploration de la littérature existante, les échanges avec votre maître de stage ou directeur de mémoire, et l'identification de votre terrain empirique. Précipiter le choix du sujet est l'erreur la plus coûteuse : un mauvais sujet vous fera perdre des mois de travail. Nous recommandons de formuler 3 à 5 pistes, de les évaluer selon les 5 critères présentés dans cet article, puis de sélectionner celle qui obtient le meilleur score global.
Techniquement oui, mais c'est fortement déconseillé au-delà du troisième mois. Un changement de sujet implique de repartir de zéro sur la revue de littérature, la méthodologie et la collecte de données. Si vous ressentez un blocage majeur, il est souvent plus efficace de recadrer votre sujet — en resserrant l'angle, en modifiant la problématique ou en ajustant le terrain — plutôt que de l'abandonner totalement. Un accompagnement professionnel peut vous aider à identifier la bonne trajectoire sans tout recommencer.
Le mémoire DSCG UE7 est un mémoire professionnel de 50 à 100 pages qui valide votre capacité à analyser une problématique comptable. Le mémoire DEC (Diplôme d'Expertise Comptable) est un travail de recherche plus approfondi, de 80 à 120 pages, qui exige une contribution originale à la connaissance professionnelle. Le DEC implique également un stage de trois ans et une soutenance devant un jury national. En résumé, l'UE7 est une étape intermédiaire ; le DEC est l'aboutissement du parcours. Les deux exigent un sujet solide, mais le niveau d'exigence analytique est significativement plus élevé pour le DEC.
Les jurys apprécient particulièrement les sujets qui reflètent les transformations actuelles de la profession : facturation électronique, audit de durabilité (CSRD), intelligence artificielle appliquée aux missions comptables, et cybersécurité des cabinets. Cependant, l'appréciation du jury ne dépend pas uniquement du thème : un sujet classique traité avec rigueur et originalité méthodologique obtiendra toujours une meilleure note qu'un sujet « tendance » traité superficiellement. Le critère décisif reste la qualité de la problématique et la richesse de l'analyse empirique.
Non, pas obligatoirement sur l'expertise comptable au sens strict, mais il doit s'inscrire dans le périmètre de compétences du diplômé DSCG : comptabilité, audit, fiscalité, gestion financière, droit des affaires, contrôle de gestion. Un sujet portant exclusivement sur le marketing, les ressources humaines ou la stratégie pure sera considéré comme hors-champ, sauf s'il est explicitement relié à une problématique financière ou comptable. Par exemple, « la stratégie de diversification des cabinets d'expertise comptable » est recevable car il interroge le modèle économique d'acteurs du secteur comptable.
Vous pouvez traiter le même thème, mais jamais le même sujet avec la même problématique. Le jury a accès aux archives des mémoires soutenus et détecte rapidement les duplications. Si un thème vous intéresse mais a déjà été couvert, différenciez-vous par l'angle d'attaque, le terrain empirique, la période étudiée ou le secteur d'activité. Par exemple, si quelqu'un a déjà traité l'impact d'IFRS 16 sur les sociétés cotées, vous pouvez l'étudier dans le contexte spécifique des PME non cotées en consolidation volontaire.
Conclusion : de l'idée au diplôme, le sujet mémoire DSCG comme fondation de votre réussite
Le choix d'un sujet de mémoire DSCG n'est pas une formalité administrative. C'est un acte stratégique qui engage votre crédibilité intellectuelle et professionnelle devant un jury exigeant. Les 25 thèmes présentés dans cet article constituent des points de départ éprouvés, mais c'est votre capacité à les personnaliser — en fonction de votre terrain, de votre curiosité et de votre ambition — qui fera la différence entre un mémoire acceptable et un mémoire remarquable.
Retenez les principes essentiels : un sujet analytique plutôt que descriptif, un ancrage professionnel solide, une problématique formulée comme une question ouverte, une faisabilité documentaire et empirique vérifiée, et une inscription dans l'actualité de la profession. Si vous respectez ces cinq critères, vous éliminez d'emblée 80 % des risques d'échec.
N'oubliez pas que le mémoire DSCG est aussi un passeport vers le DEC. Un sujet bien choisi, traité avec rigueur, peut être approfondi et élargi pour devenir le socle de votre futur mémoire d'expertise comptable. Pensez votre UE7 comme un investissement à long terme dans votre parcours professionnel.
Enfin, n'hésitez pas à vous entourer. Les candidats qui réussissent le mieux sont ceux qui sollicitent des retours : de leur maître de stage, de leur directeur de mémoire, de leurs pairs, et parfois de professionnels de l'accompagnement académique. Notre équipe chez Seveo Rédaction accompagne chaque année des dizaines de candidats DSCG, de la définition du sujet jusqu'à la soutenance orale. Vous pouvez consulter les avis de nos anciens candidats pour découvrir leurs retours d'expérience, ou explorer nos exemples de mémoires réalisés pour visualiser le niveau de qualité que nous visons.
Votre sujet de mémoire DSCG vous attend. Il est probablement déjà dans votre quotidien professionnel, dans cette difficulté récurrente que vous observez chez vos clients, dans cette norme que vous appliquez sans la questionner, dans cette mission qui évolue sous vos yeux. Ouvrez les yeux. La meilleure idée de mémoire est celle qui se cache dans votre routine.
🎓 Besoin d'aide pour votre mémoire DSCG ?
Nos experts en comptabilité et audit vous accompagnent dans le choix du sujet, la rédaction, la relecture et la préparation de la soutenance de votre mémoire UE7. De la problématique au PowerPoint, chaque étape est couverte.
Mots-clés de l'article
- sujet mémoire DSCG
- guide sujet mémoire DSCG
- sujet mémoire DSCG exemple
- sujet mémoire DSCG méthodologie
- sujet mémoire DSCG conseils
- rédaction sujet mémoire DSCG
- sujet mémoire DSCG étudiant
- sujet mémoire DSCG universitaire
- sujet mémoire DSCG mémoire
- aide sujet mémoire DSCG
- sujet mémoire DSCG plan
- sujet mémoire DSCG soutenance
Partager cet article
Partager cet article
🛠️ Outils recommandés pour votre projet
Utilisez nos outils gratuits pour avancer concrètement dans votre travail académique
Planificateur de mémoire
Organisez et planifiez toutes les étapes de la rédaction de votre mémoire efficacement.
Trouver votre sujet
Trouvez le sujet idéal pour votre mémoire, thèse ou rapport de stage grâce à notre outil intelligent.
Calculateur de pages
Estimez le nombre de pages nécessaires pour votre mémoire selon votre formation.
Articles Similaires
Comment structurer le cadre théorique d'une thèse de doctorat en 2027 ?
Structurer le cadre théorique d'une thèse de doctorat est l'une des étapes les plus redoutées — et les plus déterminantes — du parcours doctoral. Trop souvent confondu avec la revue de littérature, le cadre théorique remplit pourtant une fonction radicalement différente : il constitue l'architecture intellectuelle qui donne du sens à l'ensemble de votre démarche scientifique. Sans lui, votre thèse manque de colonne vertébrale. Avec lui, chaque choix méthodologique, chaque hypothèse, chaque interprétation de résultat trouve sa justification. Dans cet article, nous vous guidons pas à pas pour comprendre ce qu'est réellement un cadre théorique, comment le distinguer du cadre conceptuel et de la revue de littérature, et surtout comment le construire de façon rigoureuse et originale. Des exemples concrets, des tableaux comparatifs et des conseils issus de l'accompagnement de centaines de doctorants vous attendent.
Comment structurer un mémoire professionnel en 7 étapes clés (Guide 2027)
Savoir comment structurer un mémoire professionnel, c'est poser les fondations d'un travail universitaire solide, cohérent et convaincant. Trop d'étudiants commencent à rédiger sans avoir bâti une architecture claire, et se retrouvent face à un plan bancal à quelques semaines de la soutenance. Ce guide complet en 7 étapes vous accompagne depuis la définition de votre problématique jusqu'à la mise en forme finale, avec des conseils tirés de cas réels et des outils méthodologiques concrets. Que vous prépariez un master, un diplôme d'établissement, une VAE ou un titre professionnel, vous trouverez ici une méthode éprouvée, adaptable à toutes les disciplines. Chaque étape est détaillée avec des exemples, des pièges à éviter et des repères pratiques pour avancer sans perdre de temps.
Comment rédiger un rapport d'alternance en 2027 : Guide complet avec exemples concrets
Rédiger un rapport d'alternance représente bien plus qu'un exercice formel : c'est la démonstration écrite de votre capacité à articuler théorie et pratique professionnelle. Ce guide exhaustif vous accompagne étape par étape, depuis la formulation de votre problématique jusqu'à la mise en page finale. Vous y trouverez un plan type détaillé, des exemples concrets issus de cas réels d'étudiants, des tableaux comparatifs par niveau de diplôme, ainsi que les erreurs les plus fréquentes à éviter. Que vous prépariez un BTS, une licence professionnelle, un master ou un titre RNCP, ce guide vous donne les clés méthodologiques pour transformer votre expérience terrain en un document académique rigoureux, structuré et convaincant. Avec les conseils de rédacteurs spécialisés et des données actualisées sur l'insertion professionnelle des alternants, vous disposerez de tous les outils pour réussir.
À lire aussi
Comment structurer le cadre théorique d'une thèse de doctorat en 2027 ?
Structurer le cadre théorique d'une thèse de doctorat est l'une des étapes les plus redoutées — et les plus déterminantes — du parcours doctoral. Trop souvent confondu avec la revue de littérature, le cadre théorique remplit pourtant une fonction radicalement différente : il constitue l'architecture intellectuelle qui donne du sens à l'ensemble de votre démarche scientifique. Sans lui, votre thèse manque de colonne vertébrale. Avec lui, chaque choix méthodologique, chaque hypothèse, chaque interprétation de résultat trouve sa justification. Dans cet article, nous vous guidons pas à pas pour comprendre ce qu'est réellement un cadre théorique, comment le distinguer du cadre conceptuel et de la revue de littérature, et surtout comment le construire de façon rigoureuse et originale. Des exemples concrets, des tableaux comparatifs et des conseils issus de l'accompagnement de centaines de doctorants vous attendent.
Comment structurer un mémoire professionnel en 7 étapes clés (Guide 2027)
Savoir comment structurer un mémoire professionnel, c'est poser les fondations d'un travail universitaire solide, cohérent et convaincant. Trop d'étudiants commencent à rédiger sans avoir bâti une architecture claire, et se retrouvent face à un plan bancal à quelques semaines de la soutenance. Ce guide complet en 7 étapes vous accompagne depuis la définition de votre problématique jusqu'à la mise en forme finale, avec des conseils tirés de cas réels et des outils méthodologiques concrets. Que vous prépariez un master, un diplôme d'établissement, une VAE ou un titre professionnel, vous trouverez ici une méthode éprouvée, adaptable à toutes les disciplines. Chaque étape est détaillée avec des exemples, des pièges à éviter et des repères pratiques pour avancer sans perdre de temps.
Comment rédiger un rapport d'alternance en 2027 : Guide complet avec exemples concrets
Rédiger un rapport d'alternance représente bien plus qu'un exercice formel : c'est la démonstration écrite de votre capacité à articuler théorie et pratique professionnelle. Ce guide exhaustif vous accompagne étape par étape, depuis la formulation de votre problématique jusqu'à la mise en page finale. Vous y trouverez un plan type détaillé, des exemples concrets issus de cas réels d'étudiants, des tableaux comparatifs par niveau de diplôme, ainsi que les erreurs les plus fréquentes à éviter. Que vous prépariez un BTS, une licence professionnelle, un master ou un titre RNCP, ce guide vous donne les clés méthodologiques pour transformer votre expérience terrain en un document académique rigoureux, structuré et convaincant. Avec les conseils de rédacteurs spécialisés et des données actualisées sur l'insertion professionnelle des alternants, vous disposerez de tous les outils pour réussir.
Comment structurer un plan de mémoire en 5 parties : guide méthodologique complet 2027
Savoir comment structurer un plan de mémoire est souvent l'obstacle numéro un que rencontrent les étudiants en master, en licence professionnelle ou en école de commerce. Un plan mal pensé, c'est un jury qui décroche dès la première page — et des mois de travail qui ne sont pas valorisés à leur juste mesure. Ce guide méthodologique complet 2027 vous propose une approche en cinq parties, fondée sur la logique scientifique et adaptée aux exigences actuelles des jurys universitaires français. Vous y trouverez des conseils actionnables, des tableaux comparatifs, des exemples anonymisés tirés de cas réels d'étudiants accompagnés par Seveo Rédaction, ainsi que des outils concrets pour bâtir un plan solide, cohérent et convaincant. Que vous rédigiez un mémoire de master en management, en droit, en psychologie ou en sciences infirmières, les principes de structuration restent les mêmes — et c'est précisément ce que vous allez maîtriser ici.